2026年11月10日
TOPIX構成銘柄の見直しついて
市場平均の成果を低コストで得られるインデックス型投資信託が、プロが運用するアクティブ型投資信託より良い成果が出ているとの実証データから、個人投資家にとってはインデックス型投資信託が選ばれる傾向にあります。日本株式を代表するインデックス(指数)として、日経平均株価とTOPIX(東証株価指数)があります。日経平均株価は東証プライム市場から選ばれた225銘柄を株価換算係数で調整した株価加重型で、原則として年2回、構成銘柄と加重調整が見直されています。構成銘柄は1回あたり最大3銘柄が見直されます。一方、TOPIXは浮動株時価総額(*1)加重型で、現在はプライム市場、スタンダード市場、グロース市場の約1700銘柄で構成されています。以前は、東京証券取引所第一部上場全約2200銘柄(2022年3月時点)で構成されていましたが、第一段のTOPIX見直しで現在の銘柄になっています。日経平均株価のすべての銘柄は、TOPIXの構成銘柄に含まれる関係にあります。2026年10月から2028年7月に、第二段のTOPIX見直しが行われます。資産運用をしている方にとって、どんな影響があるか気になるところです。
*1 浮動株時価総額とは、市場で実際に売買される可能性が高い株式部分だけを対象に計算した時価総額
第⼆段階のTOPIX⾒直では、これまでの主にプライム市場の銘柄の構成から、プライム、スタンダード、グロースの全市場から選ばれた銘柄で構成されることになります。これまで、定期入れ替えは行われていませんでしたが、年1回行われるようになります。選定基準は売買が一定以上行われていて、浮動株時価総額が一定以上であること等になります。指数の連続性を確保しつつ、流動性をより重視して銘柄の定期入替の実施などが行われます。2026年10月7日の日本取引所グループ(JPX)から公表された資料によれば、初回の見直しは下表のように行われます。新規追加が35社に対して、移行措置銘柄が683社です。
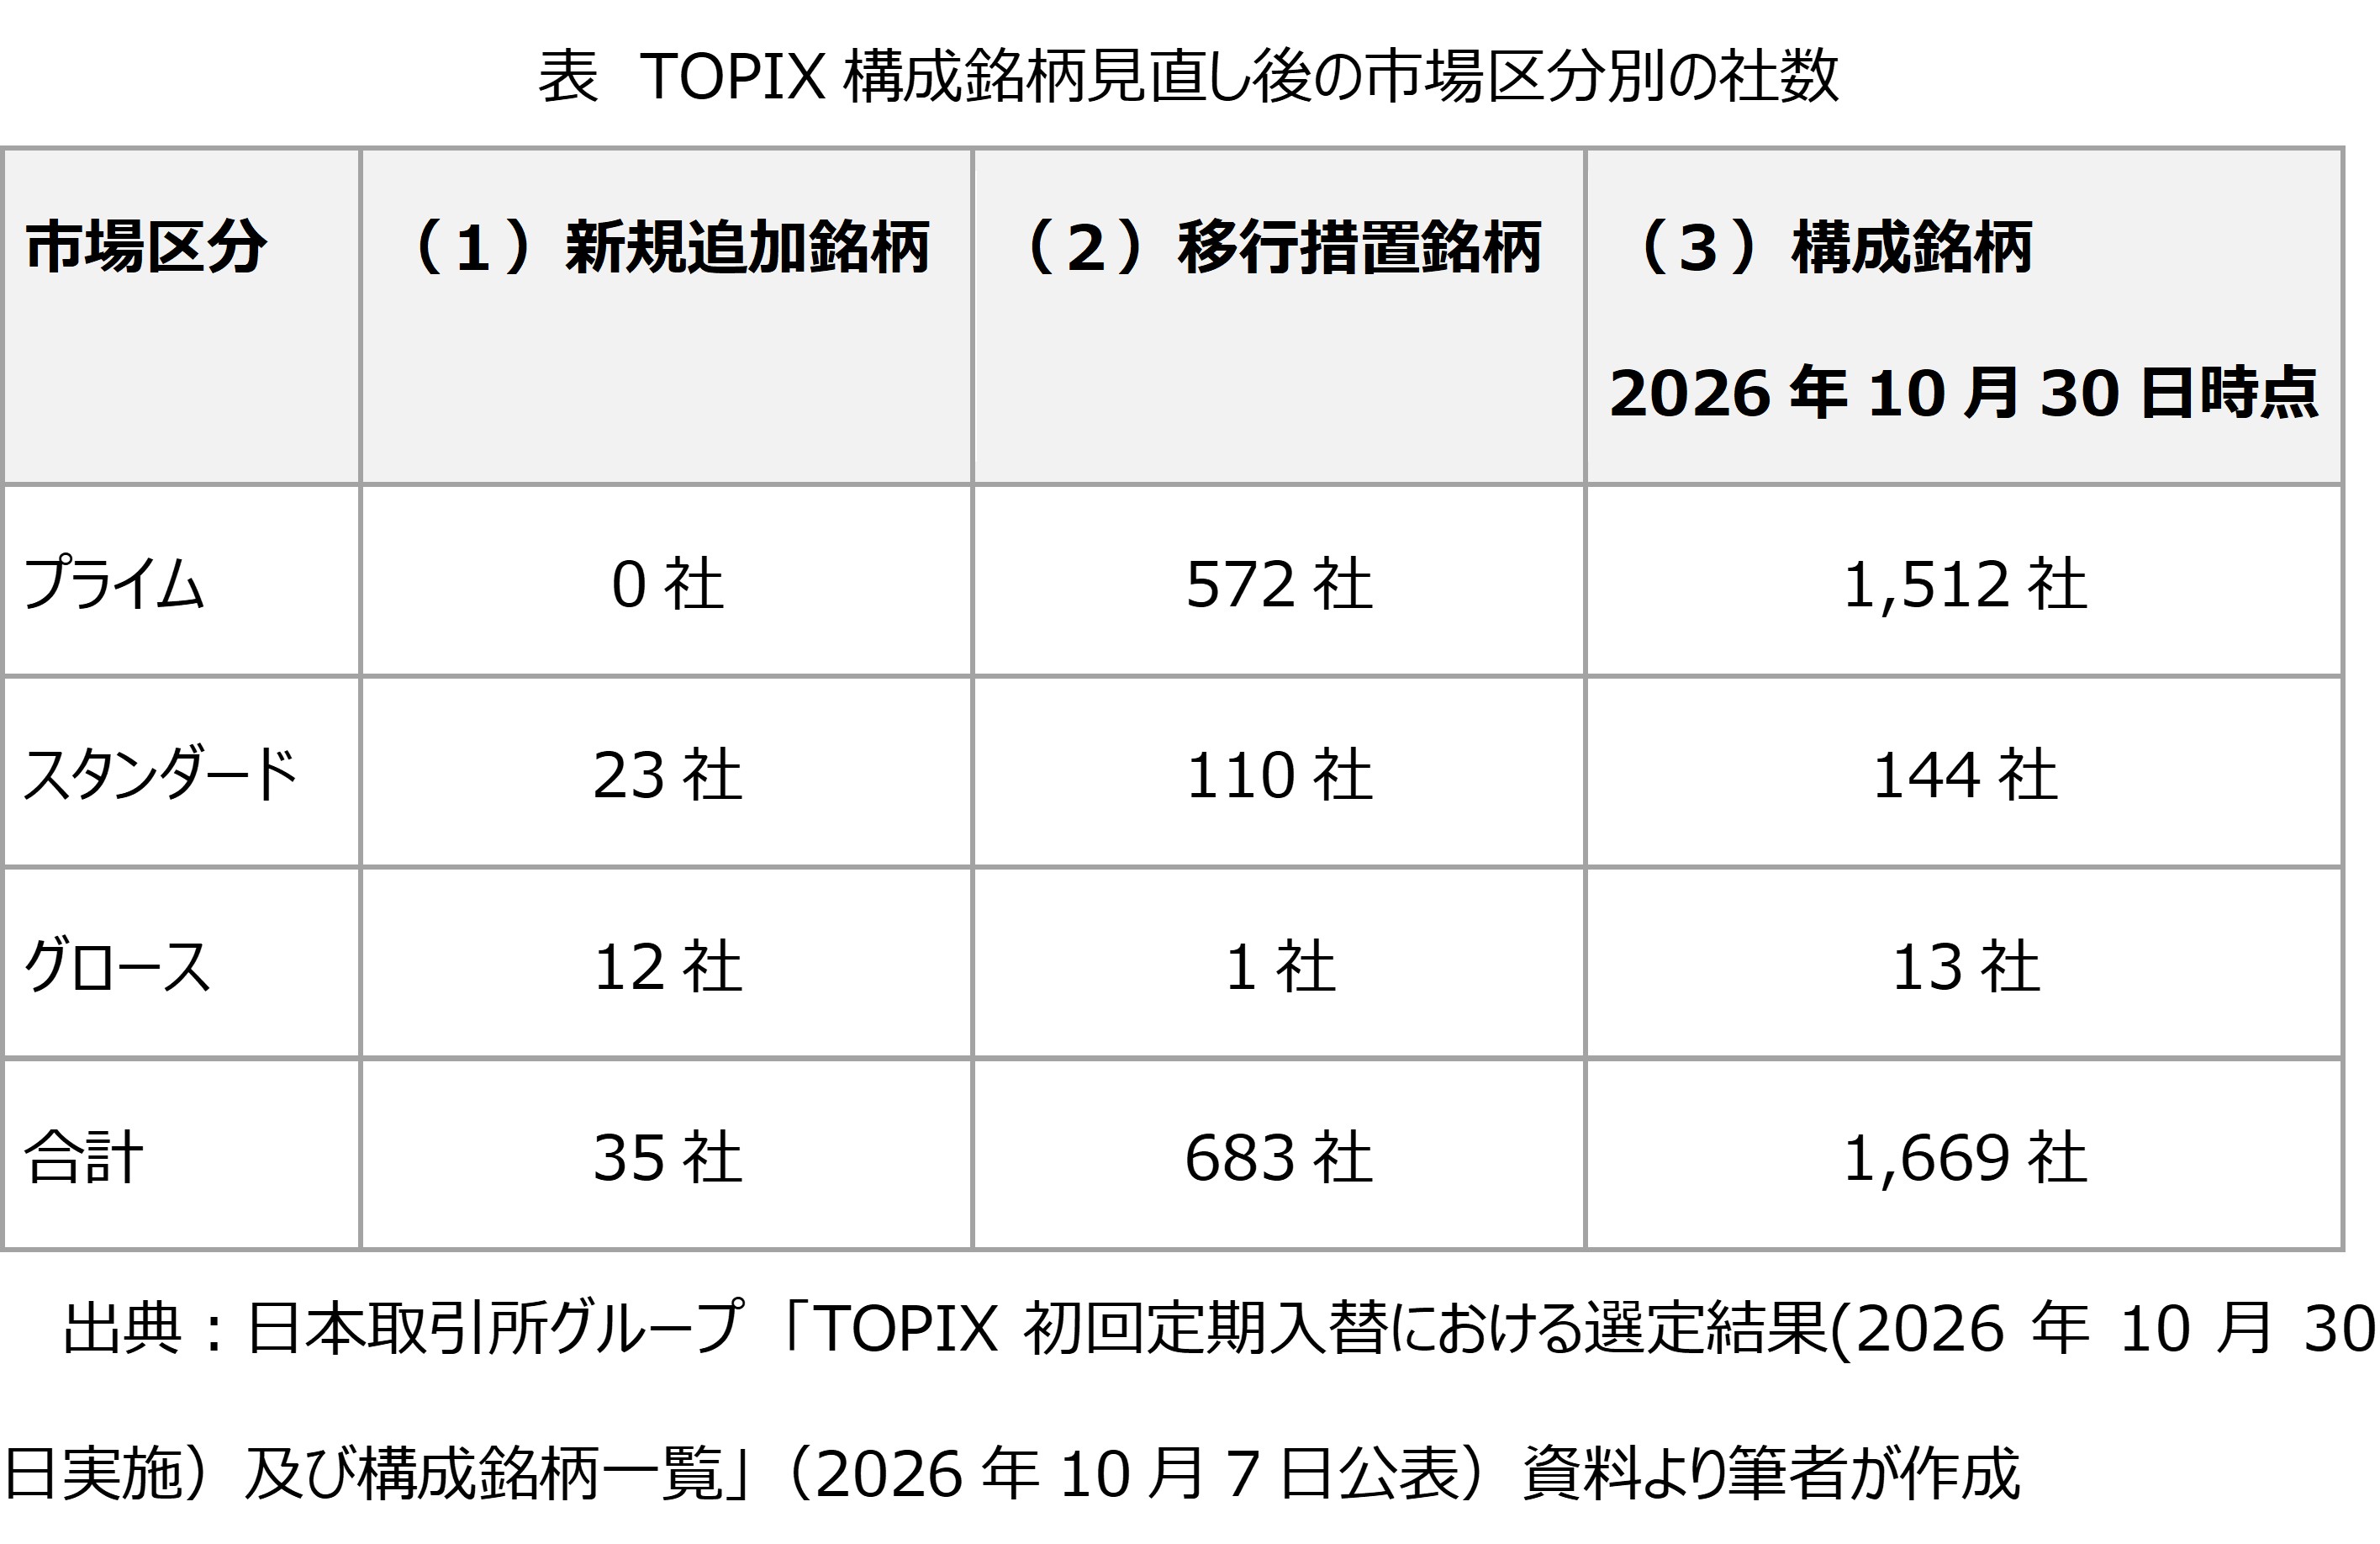
移行措置銘柄は、すぐにTOPIX構成銘柄から外れるわけではありません。選定基準の項目に改善がなければ、2026年10月から2028年7月まで、四半期ごとに8段階で移行係数が引き下げられ、指数に反映されるウエイトが段階的に低減され、約2年後にウエイトがゼロになることで外れる可能性がある銘柄です。約40%の銘柄数が外れる可能性がある大きな見直しになりますが、外れる可能性がある銘柄は浮動株時価総額が小さい銘柄のため、約40%の銘柄が外れても合計の浮動株時価総額は、数%減に留まります。一方、約40%の銘柄が外れることで、構成銘柄の一日あたりの売買代金(中央値)が3倍になる等、流動性が高い銘柄が残ることになります。また、構成銘柄の加重平均でのPER(株価収益率)、PBR(株価純資産倍率)、配当利回りは、ほとんど変化しません。このことから、TOPIXの第⼆段階の⾒直しにより、構成銘柄数を大きく減らしながらも、市場カバー率や主な指数特性を大きく変えずに、流動性を高めようとする設計が読み取れます。ただし、将来の値動きや価格変動の大きさが、従来と変わらないことを保証するものではありません。今回の見直しを進めている日本取引所グループが目指す流動性を高め、指数の連続性が実現できているように見えます。個別銘柄については、一般に、インデックス構成銘柄から外れた銘柄は売られ易く、追加された銘柄は買われ易い傾向です。
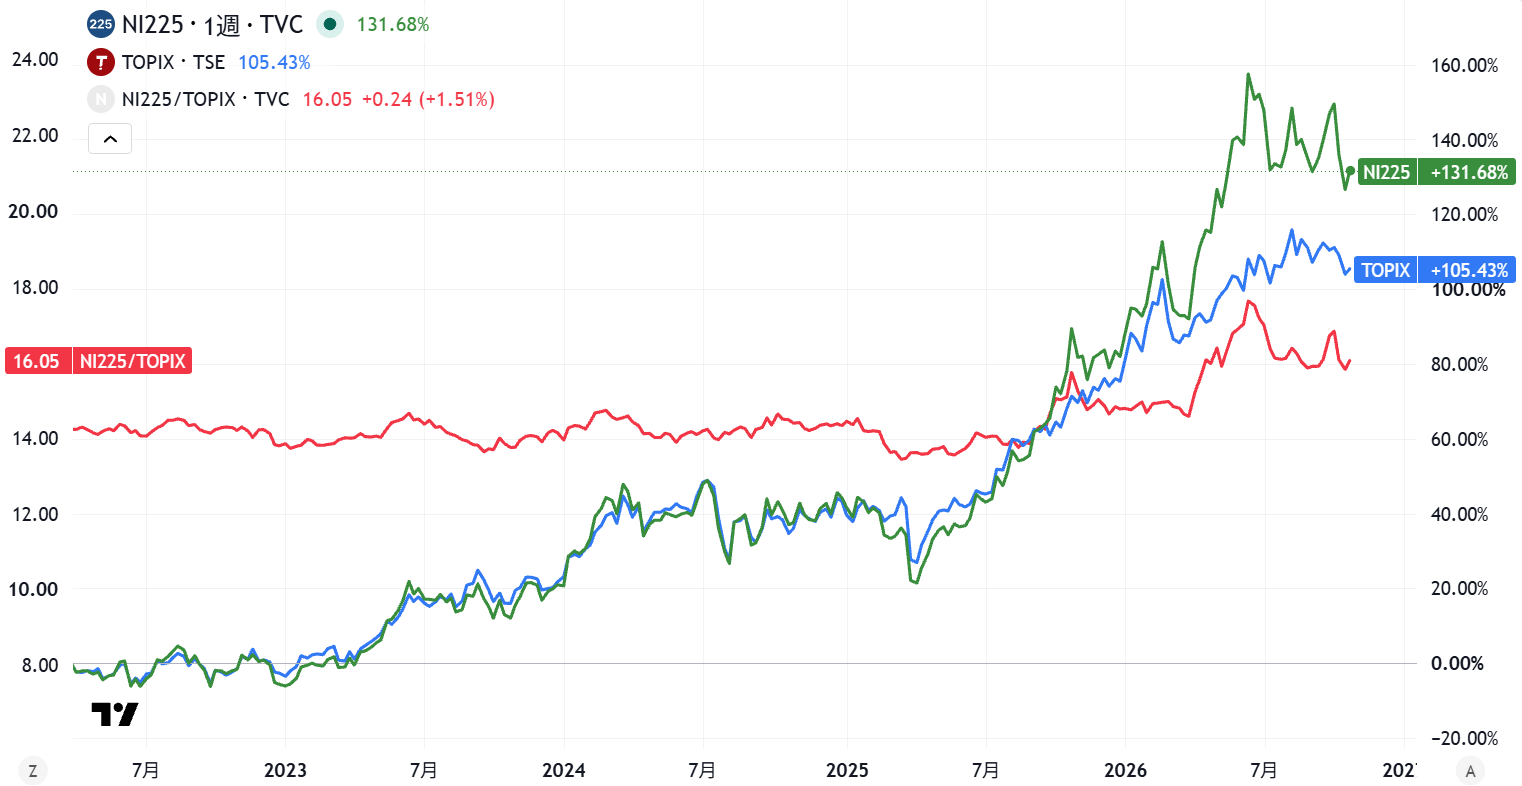
今回の第二段のTOPIX構成銘柄の見直しは、2022年4月の東証の市場区分再編を契機に行われています。東証の市場区分再編の成果は、どうだったでしょうか。東証の市場区分再編とは、第一部、第二部、マザーズ、ジャスダックの市場区分を、プライム、スタンダード、グロースの市場区分に再編することで、現在もフォローアップ等継続されています。これは、企業に株主の期待するリターンを上回る収益を目指す経営を求めることなどが目的です。端的に言うと、企業に株価が上がるように経営することを求めたものと見ることができます。2022年4月から2026年10月までの日経平均株価(緑線)とTOPIX(青線)の上昇率と日経平均株価÷TOPIX(NT倍率:赤線)の推移を下図に示します。
出典:TradingView提供のチャート
約4年半で、日経平均株価もTOPIXも2倍以上(+100%以上)と、目覚ましい上昇をしました。最初の3年半は両者の動きはほぼ一致していますが、ここ1年で日経平均株価の値上がりがTOPIXを上回っている状態です。NT倍率では14前後だったのが、16付近まで上昇しています。この目覚ましい上昇は、東証の市場区分再編だけの成果とは言えませんが、日本取引所グループが企業に中長期的な企業価値向上を求め、後押ししたことも要因の一つだと思います。また、最近の日経平均株価の値上がりがTOPIXを上回っていることについて、今回の二段のTOPIX見直しでもNT倍率が以前の水準にもどること、つまりTOPIXの上昇が日経平均株価の上昇以上になるとは考えない方が無難です。
東証の市場区分再編やそれを契機に行われているTOPIX構成銘柄の見直しは、中長期的には日本企業の収益性を高め、株価を押し上げる方向に働くと考えられますが、1年以内等の短期的にはTOPIXも日経平均株価も、日本取引所グループが意図しているようにこれまでの継続としての変化になると考えられます。TOPIXの構成銘柄が大幅に減るとの報道等に、TOPIX連動のインデックス型投資信託保有の方等で、期待や不安を感じている方もいると思いますが、特別な対応はすることなく、これまで通り長期保有の資産運用を継続することが大切です。
当組合では現在「FPと一緒に考える資産運用の会」の会員を募っています。FPのスキルで家計の状況を分析し、個々の家計に合った投資方法を中立的な立場でアドバイスします。また、小人数セミナーの出張講師活動も行っていますので、下記のリンク先をご覧ください。
西川 敏明 2026年11月10日